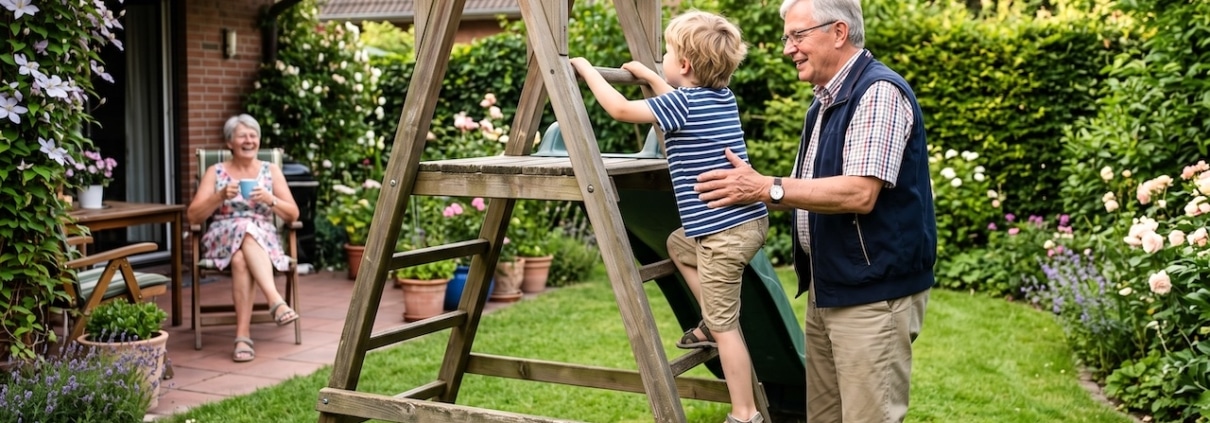
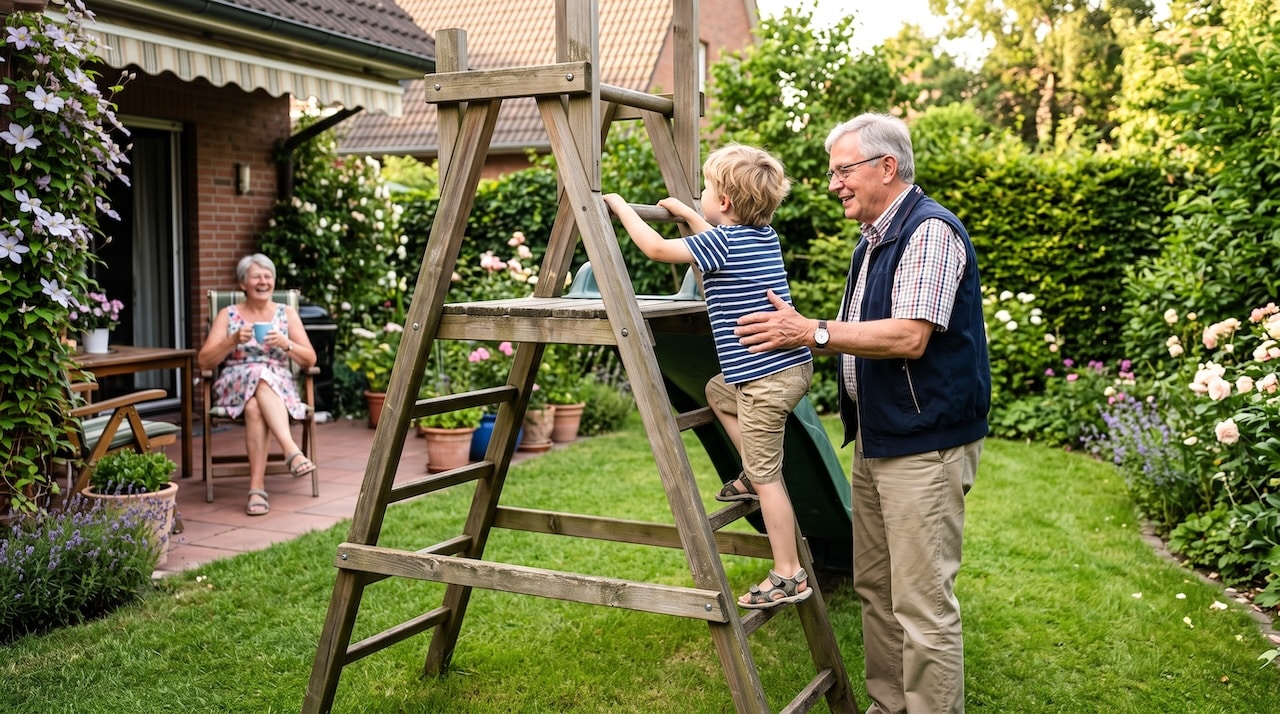
Symbolbild, mit KI erstellt — keine realen Personen. Das Klettergerüst bei Oma und Opa: Freizeit, Aufsicht durch die Großeltern — und damit genau der Fall, den die gesetzliche Unfallversicherung nicht abdeckt.
Wenn dem Enkelkind bei uns etwas passiert — wer zahlt dann eigentlich? Die Frage stellen sich Großeltern meist erst, wenn das Kind vom Klettergerüst gefallen ist oder der Ball in Nachbars Scheibe steckt. Die Antwort hat zwei Seiten: Was das Kind selbst absichert, wenn es dauerhaft zu Schaden kommt — und was Oma und Opa absichert, wenn sie für einen Schaden geradestehen sollen. Hier erkläre ich beides in Ruhe: Was die gesetzliche Unfallversicherung abdeckt und was nicht, warum die Invaliditätsversicherung meist wichtiger ist als die Unfallversicherung, wie es um die Aufsichtspflicht der Großeltern steht — und welche Police wirklich ein gutes Geschenk ist.
Hinweis: Diese Seite gibt Erfahrungen und allgemeine Informationen weiter — sie ersetzt keine Steuer-, Rechts- oder Anlageberatung. Angaben nach SGB VII, BGB und den Bedingungen aktueller Tarife, Stand September 2026.
Kurz gesagt: Gesetzlich unfallversichert sind Kinder nur in Kita und Schule und auf den Wegen dorthin — nicht bei Oma und Opa, nicht im Garten, nicht im Urlaub. Eine Kinderunfallversicherung (rund 5 bis 10 Euro im Monat) zahlt bei dauerhaften Unfallfolgen; eine Kinderinvaliditätsversicherung (rund 10 bis 35 Euro) zahlt auch bei Krankheit — und Krankheit ist bei Kindern die weitaus häufigere Ursache einer Behinderung. Wer eines von beiden schenken will, wählt deshalb die Invaliditätsversicherung, und zwar früh. Für Schäden, die das Enkelkind bei Euch anrichtet, braucht Ihr selbst eine Privathaftpflicht, die die Aufsicht über fremde Kinder einschließt.
📋 Inhalt dieser Seite
Unfall oder Krankheit: die Zahlen, die alles entscheiden
Unfallversicherung oder Invaliditätsversicherung: der Vergleich
Aufsichtspflicht: Wenn bei Oma und Opa etwas passiert
Haftpflicht: Wer zahlt Nachbars Fensterscheibe?
Worauf es beim Vertrag ankommt
Was Großeltern tun können
Häufige Fragen
Was die gesetzliche Unfallversicherung abdeckt — und was nicht
Jedes Kind in Deutschland ist gesetzlich unfallversichert — aber nur in einem engen Rahmen: in der Kita, in der Schule, bei Schulveranstaltungen und auf dem direkten Weg dorthin und zurück. Passiert dort ein Unfall, zahlt die Unfallkasse Behandlung, Reha und im schlimmsten Fall eine Rente. Alles andere ist Freizeit: der Nachmittag bei den Großeltern, das Fußballtraining, der Familienurlaub, das Fahrrad auf dem Hof, der Sturz von der Schaukel im Garten. Dort gilt nur die Krankenkasse — sie bezahlt den Arzt, aber keinen Umbau des Hauses, keine dauerhafte Betreuung, keinen Verdienstausfall der Eltern.
Deshalb ist der Nachmittag bei Oma und Opa versicherungsrechtlich ein blinder Fleck. Nicht, weil bei uns mehr passiert als anderswo — sondern weil die meisten Kinderunfälle in der Freizeit passieren, und ein guter Teil der Freizeit findet bei uns statt.
Unfall oder Krankheit: die Zahlen, die alles entscheiden
Hier lohnt es sich, kurz innezuhalten, weil die Versicherungswerbung ein schiefes Bild zeichnet. Etwa eines von hundert Kindern unter 16 Jahren ist schwerbehindert. Die allermeisten dieser Behinderungen sind angeboren oder entstehen durch eine Krankheit — Krebs, Hirnhautentzündung, schwere Infektionen, Herzfehler. Der Unfall als Ursache einer dauerhaften Behinderung bei Kindern ist die seltene Ausnahme; Stiftung Warentest und Verbraucherzentralen weisen seit Jahren darauf hin.
Was das für die Entscheidung bedeutet: Eine reine Unfallversicherung sichert genau den Fall ab, der am seltensten eintritt — und lässt den häufigen Fall offen. Sie ist billiger, weil sie weniger abdeckt. Wer das Enkelkind wirklich absichern will, braucht eine Police, die bei Unfall und Krankheit zahlt. Das ist die Kinderinvaliditätsversicherung.
Unfallversicherung oder Invaliditätsversicherung: der Vergleich
| Kinderunfallversicherung | Kinderinvaliditätsversicherung | |
|---|---|---|
| Zahlt bei | dauerhaften Folgen eines Unfalls | dauerhafter Behinderung durch Unfall und Krankheit |
| Leistung | einmalige Kapitalzahlung nach Invaliditätsgrad (Gliedertaxe), oft mit Progression; manche Tarife mit Rente | monatliche Rente (z. B. 1.000 €) ab einem Grad der Behinderung von meist 50, dazu oft Einmalzahlung |
| Beitrag (Orientierung) | rund 5 bis 10 € im Monat | rund 10 bis 35 € im Monat |
| Gesundheitsprüfung | kaum | ja — Vorerkrankungen, Entwicklungsstörungen oder Verdachtsdiagnosen führen zu Ausschlüssen oder Ablehnung |
| Bester Zeitpunkt | jederzeit | so früh wie möglich, idealerweise im ersten Lebensjahr |
| Extras, die man nicht braucht | Krankenhaustagegeld, Kosmetik-OPs, Bergungskosten als Verkaufsargument | Kombination mit Sparvertrag („mit Beitragsrückgewähr“) — teuer und unnötig |
| Fazit | günstige Ergänzung, kein Ersatz | die eigentliche Absicherung |
Manche Familien schließen beides ab: die Invaliditätsversicherung als Grundschutz, die Unfallversicherung als günstige Ergänzung mit Einmalzahlung. Wer nur eines bezahlen will, nimmt die Invaliditätsversicherung. Ausnahme: Das Kind hat schon eine Diagnose, die die Invaliditätsversicherung ausschließt — dann bleibt die Unfallversicherung als das, was noch geht.
Aufsichtspflicht: Wenn bei Oma und Opa etwas passiert
Sobald die Eltern uns das Kind anvertrauen, übernehmen wir die Aufsichtspflicht — nicht per Vertrag, sondern stillschweigend, mit dem Moment, in dem die Haustür hinter den Eltern zufällt. Das Gesetz (§ 832 BGB) macht denjenigen, der die Aufsicht übernommen hat, für Schäden verantwortlich, die das Kind anderen zufügt — es sei denn, er kann zeigen, dass er seiner Aufsichtspflicht genügt hat.
Was „genügt“ heißt, hängt vom Alter und vom Kind ab. Ein Zweijähriger braucht ständige Nähe, ein Achtjähriger darf allein im Garten spielen, wenn man in Hörweite ist, ein Zwölfjähriger darf zum Bäcker. Die Gerichte verlangen keine lückenlose Überwachung — sie verlangen, dass man das Kind kennt, die Gefahren kennt und sich verhält, wie es verständige Großeltern täten. Wer den Vierjährigen mit der Heckenschere allein lässt, hat die Aufsicht verletzt; wer den Achtjährigen auf dem Klettergerüst spielen lässt und aus dem Fenster schaut, nicht.
Und wenn das Kind selbst verletzt wird? Dann geht es nicht um Aufsichtspflicht gegenüber Dritten, sondern um die Frage, ob Ihr dem Kind gegenüber fahrlässig wart. In der Familie wird das selten eingeklagt — aber Krankenkassen und Unfallversicherer können bei grober Fahrlässigkeit Rückgriff nehmen. Deshalb gehört in die eigene Privathaftpflicht der Punkt „Schäden aus der Verletzung der Aufsichtspflicht über fremde minderjährige Kinder“ — die meisten neueren Tarife haben ihn, viele alte Verträge nicht. Ein Anruf beim Versicherer klärt das in fünf Minuten.
Haftpflicht: Wer zahlt Nachbars Fensterscheibe?
- Kinder unter sieben Jahren sind nicht deliktfähig (§ 828 BGB) — sie haften für nichts, im Straßenverkehr sogar bis zum zehnten Geburtstag. Der Nachbar bleibt auf seiner Scheibe sitzen, es sei denn, jemand hat die Aufsicht verletzt. Viele Privathaftpflicht-Tarife der Eltern zahlen solche Schäden trotzdem freiwillig — aber nur, wenn die Klausel „deliktunfähige Kinder“ enthalten ist. Fragt die Eltern, ob sie die haben.
- Kinder ab sieben haften selbst, wenn sie die nötige Einsicht hatten — und sind über die Privathaftpflicht der Eltern mitversichert, solange sie minderjährig sind (und meist darüber hinaus bis zum Ende der ersten Ausbildung).
- Großeltern haften, wenn sie die Aufsicht verletzt haben — und dafür zahlt ihre eigene Privathaftpflicht, sofern die Betreuung fremder Kinder mitversichert ist. Bei den Enkeln gilt sie fast immer als „unentgeltliche Betreuung“ und ist eingeschlossen; wer regelmäßig gegen Geld betreut, sollte das dem Versicherer melden.
- Schäden bei Euch selbst — das Enkelkind wirft Omas Vase um — sind kein Haftpflichtfall. Dafür zahlt niemand; das ist der Preis des Enkelnachmittags.
Worauf es beim Vertrag ankommt
- Invaliditätsversicherung: Leistung bei Unfall und Krankheit, ab GdB 50 — manche Tarife leisten schon ab 20 oder staffeln. Rente mindestens 1.000 Euro im Monat, lebenslang, nicht nur bis 18 oder 25.
- Ausschlüsse lesen: psychische Erkrankungen, angeborene Krankheiten, Entwicklungsstörungen sind oft ausgeschlossen — je weniger Ausschlüsse, desto besser, auch wenn es mehr kostet.
- Gesundheitsfragen ehrlich beantworten. Eine verschwiegene U-Untersuchung mit Auffälligkeit kann im Ernstfall den ganzen Schutz kosten.
- Unfallversicherung: Grundsumme mindestens 100.000 Euro mit Progression (bei Vollinvalidität das Drei- bis Fünffache), Gliedertaxe vergleichen, Eigenbewegungen und Vergiftungen mitversichert, Bergungskosten — auf Krankenhaustagegeld und Kosmetik verzichten.
- Keine Kombiprodukte mit Sparanteil. „Unfallversicherung mit Beitragsrückgewähr“ oder „mit Ausbildungssparen“ sind teure Mischungen. Sparen gehört ins Junior-Depot, Versichern in die Versicherung.
- Wer ist Versicherungsnehmer? Bei der Invaliditätsversicherung in der Regel die Eltern. Bei der Unfallversicherung können bei vielen Versicherern auch die Großeltern den Vertrag für das Enkelkind abschließen — mit Zustimmung der Eltern. Fragt danach, wenn Ihr die Police wirklich selbst in der Hand haben wollt.
Anzeige · Partnerlink
Unfallversicherung für das Enkelkind
Die gesetzliche Unfallversicherung greift nur in Kita, Schule und auf dem Weg dorthin. Die meisten Unfälle passieren in der Freizeit. Eine private Police könnt Ihr auf Euren Namen abschließen und bezahlen — sprecht sie vorher mit den Eltern ab, damit nichts doppelt versichert ist.
- CosmosDirekt — Kinderunfallversicherung — Speziell für Kinder, weltweiter Schutz.
- ARAG — Unfallversicherung — Alternative mit anderem Leistungszuschnitt.
Die mit „Partnerlink“ gekennzeichneten Verweise sind Werbung. Schließt Ihr darüber etwas ab, erhalten wir eine Provision — für Euch ändert sich am Preis nichts. Wir haben diese Anbieter nicht getestet und sprechen keine Empfehlung aus; die Auswahl richtet sich danach, welche Anbieter zu den hier beschriebenen Produkten passen. Konditionen ändern sich, bitte auf der Anbieterseite prüfen.
Was Großeltern tun können
- Fragen, ob das Enkelkind abgesichert ist. Viele junge Eltern haben Haftpflicht und Hausrat, aber keine Invaliditätsversicherung für das Kind — oft aus Geldgründen. Das ist der Punkt, an dem Oma und Opa mit 20 oder 30 Euro im Monat etwas bewirken, das sonst niemand bezahlt.
- Den Beitrag übernehmen, nicht den Vertrag. Vertrag und Gesundheitsfragen gehören zu den Eltern; Ihr überweist den Jahresbeitrag. So bleibt die Police auch bestehen, wenn Ihr einmal nicht mehr könnt.
- Früh, nicht zum Schulanfang. Die Invaliditätsversicherung wird mit jeder Kinderarztuntersuchung, die eine Auffälligkeit vermerkt, schwerer zu bekommen. Das erste Lebensjahr ist der beste Zeitpunkt — als Geschenk zur Geburt oder Taufe unauffällig, aber wirksam.
- Die eigene Haftpflicht prüfen. Ein Anruf: „Ist die Betreuung meiner Enkel mitversichert, auch die Verletzung der Aufsichtspflicht?“ Falls nein: Tarif wechseln. Eine gute Privathaftpflicht kostet unter 100 Euro im Jahr.
- Das Haus enkelsicher machen. Das beste Versicherungsargument ist der Unfall, der nicht passiert: Treppengitter, Steckdosenschutz, Medikamente und Putzmittel oben, Teichabdeckung, Fenstersicherung im ersten Stock. Wie das geht, steht im Beitrag Enkel zu Besuch.
💌 Der grossvater.de-Newsletter
Neue Glückwünsche, Gedichte, Reden und Geschenkideen für Großeltern — ab und zu, kurz und herzlich. Kostenlos und jederzeit abbestellbar.
❓ Häufige Fragen
Ist mein Enkelkind bei mir zu Hause unfallversichert?
Gesetzlich nicht. Die gesetzliche Unfallversicherung gilt nur in Kita, Schule und auf den Wegen dorthin. Zu Hause, bei den Großeltern, beim Sport und im Urlaub zahlt bei einem Unfall nur die Krankenkasse die Behandlung — dauerhafte Folgen sind nur über eine private Unfall- oder Invaliditätsversicherung abgesichert.
Kinderunfallversicherung oder Kinderinvaliditätsversicherung — was ist besser?
Die Invaliditätsversicherung, weil sie bei Unfall und Krankheit zahlt und Krankheit bei Kindern die weitaus häufigere Ursache einer Behinderung ist. Sie kostet rund 10 bis 35 Euro im Monat und verlangt Gesundheitsfragen. Die Unfallversicherung (5 bis 10 Euro) ist eine günstige Ergänzung oder die Notlösung, wenn eine Vorerkrankung die Invaliditätsversicherung ausschließt.
Können Großeltern eine Unfallversicherung für das Enkelkind abschließen?
Bei vielen Versicherern ja, mit Zustimmung der Eltern. Bei der Invaliditätsversicherung sind die Eltern in der Regel Versicherungsnehmer; Großeltern übernehmen dann den Beitrag. Das ist ohnehin der bessere Weg, weil die Police an der Familie hängt und nicht an Euch.
Haften Großeltern, wenn das Enkelkind bei ihnen etwas kaputt macht?
Nur, wenn sie ihre Aufsichtspflicht verletzt haben — also das Kind altersgemäß nicht beaufsichtigt haben. Kinder unter sieben haften selbst gar nicht. Ob Ihr im Ernstfall abgesichert seid, entscheidet Eure eigene Privathaftpflicht: Sie muss die Betreuung fremder Kinder und die Verletzung der Aufsichtspflicht einschließen.
Was bedeutet „deliktunfähige Kinder“ in der Haftpflicht?
Kinder unter sieben Jahren (im Straßenverkehr unter zehn) haften rechtlich nicht für Schäden, die sie anrichten. Der Geschädigte bekommt dann nichts — es sei denn, die Privathaftpflicht der Eltern zahlt freiwillig. Das tun nur Tarife mit der Klausel „deliktunfähige Kinder“; sie ist heute Standard in guten Tarifen, fehlt aber in vielen alten Verträgen.
Ab welchem Alter sollte man eine Kinderinvaliditätsversicherung abschließen?
So früh wie möglich, am besten im ersten Lebensjahr. Mit jeder Vorsorgeuntersuchung, die eine Auffälligkeit vermerkt, steigt das Risiko von Ausschlüssen oder einer Ablehnung.
Quellen und Stand
§§ 2, 8 SGB VII (gesetzliche Unfallversicherung für Kinder in Tagesbetreuung und Schule) · §§ 828, 832 BGB (Deliktfähigkeit, Haftung des Aufsichtspflichtigen) · Stiftung Warentest: Kinderinvaliditätsversicherung im Test (Ursachen von Behinderungen bei Kindern, Beitragsspannen) · Verbraucherzentralen zu Kinderunfall- und Kinderinvaliditätsversicherung · Beitragsspannen: Orientierungswerte aus aktuellen Tarifen, Stand September 2026. Geprüft am 02.09.2026.
Passend dazu: Auslandskrankenversicherung für Reisen mit Enkeln · Zahnspange fürs Enkelkind · Junior-Depot für Enkel · Was dürfen Großeltern nicht tun · Alle Finanz-Ratgeber · Erwerbsminderungsrente · Enkelkind lebt bei Oma und Opa
💰 Finanzen für Großeltern — alle Beiträge
Geld für die Enkel anlegen, schenken und die eigenen Finanzen im Ruhestand — aus Sicht von Oma und Opa.
→ Pflegegrad und Pflegegeld: Beträge, Antrag – und Enkel als Pflegeperson
→ Erwerbsminderungsrente: Voraussetzungen, Höhe, Hinzuverdienst – und Enkel mit Behinderung
→ Enkelkind lebt bei Oma und Opa: Kindergeld, Pflegegeld vom Jugendamt, Steuer, Rente
→ Elternunterhalt: Wann Kinder fürs Pflegeheim zahlen – und warum Enkel nie
→ Pflegezusatzversicherung: Pflegelücke, Pflege-Bahr und die Frage, ob sie sich lohnt
→ Barrierefrei umbauen: Zuschüsse, Kosten und die richtige Reihenfolge→ Wohnformen im Alter: betreutes Wohnen, Pflege-WG und was sie kosten→ Verhinderungspflege & Kurzzeitpflege→ Pflegezeit & Familienpflegezeit→ Pflegegrad beantragen→ 24-Stunden-Betreuung zu Hause→ Behindertentestament→ Ferienjob & Minijob für Enkel→ Studierende Enkel unterstützen
Und wenn es ums Vererben geht: Alles, was nach dem Tod gilt — Erbfolge, Testament, Enkel als Erben — steht in unserem Erben-Ratgeber.
Haftungsausschluss
Die Inhalte dieser Seite habe ich mit großer Sorgfalt und nach bestem Wissen zusammengestellt. Sie geben allgemeine Informationen und persönliche Erfahrungen wieder und ersetzen keine individuelle Steuer-, Rechts- oder Anlageberatung. Steuerliche Freibeträge, Gesetze und Fördermöglichkeiten ändern sich zudem laufend – trotz sorgfältiger Recherche kann ich daher keine Gewähr für Aktualität, Richtigkeit und Vollständigkeit der Angaben übernehmen.